
1) finantseerimisasutused (füüsiliselt valuutavahetusteenust pakkujad; hoiu-laenuühistud; liisinguandjad (juriidilistele isikutele); krediidiandjad (juriidilistele isikutele); tagatis- ja garantiitehingute teenusepakkujad; väikefondivalitsejad (kellel on kohustus registreerida end Finantsinspektsioonis, kuid on RAB järelevalve all); muud finantseerimisasutused);
2) hasartmängu korraldajad, välja arvatud kaubanduslik loterii;
3) isikud, kes vahendavad kinnisasja ostu või müüki. Kui näiteks on tegemist kinnisvara arendajaga, kes ei vahenda kinnisasja ostu või müüki, siis antud isik selle punkti alla ei liigitu;
4) isikud, kes vahendavad kinnisasja kasutustehinguid, kui tehinguga kokku lepitav kasutustasu on vähemalt 10 000 eurot kuus;
5) kauplejad, kui neile tasutakse või nad tasuvad sularahas vähemalt 10 000 eurot või sellega võrdväärse summa muus vääringus, sõltumata sellest, kas rahaline kohustus täidetakse tehingus ühe maksena või mitme seotud maksena kuni ühe aasta jooksul, kui seadus sätesta teisiti;
6) isikud, kes tegelevad väärismetalli, väärismetalltoodete, välja arvatud tootmise, teaduse ja meditsiini vajadusteks kasutatavad väärismetallid ja väärismetalltooted, või vääriskivide kokkuostu või hulgimüügiga;
7) vandeaudiitorid audiitorteenuse osutamisel ja raamatupidamisteenuse pakkujad;
8) raamatupidamise või maksustamise valdkonnas nõustamisteenuse pakkujad;
9) usaldushalduse ja äriühingute teenuse pakkujad;
10) virtuaalvääringu teenuse pakkujad;
11) pandimajapidajad;
12) kunstiteostega kauplejad ja isikud, kes vahendavad kunstiteoseid või ladustavad neid tolli vabatsoonis, kui neile sellega seoses tasutakse või nad tasuvad vähemalt 10 000 eurot korraga või mitme seotud maksena ühe aasta jooksul;
13) mittetulundusühingud mittetulundusühingute seaduse tähenduses ja teistele juriidilistele isikutele, kellele kohaldatakse mittetulundusühingute seaduse sätteid, ning sihtasutustele sihtasutuste seaduse tähenduses, kui neile tasutakse või nad tasuvad sularahas üle 5000 euro või sellega võrdväärse summa muus vääringus, sõltumata, kas tasutakse ühe maksena või mitme seotud maksena kuni ühe aasta jooksul;
14) piiriülest sularaha ja väärtpaberite veo teenust osutavad ettevõtjad;
15) notarid, advokaadid, kohtutäiturid, pankrotihaldurid, ajutised pankrotihaldurid ja muu õigusteenuse osutajad majandus-, kutse- või ametitegevuses, kui ta tegutseb finants- või kinnisvaratehingus oma kliendi eest ja nimel. Samuti eelnimetatud isiku majandus-, kutse- või ametitegevuses, kui ta juhendab tehingu kavandamist või selle tegemist või teeb ametitoimingut või osutab ametiteenust, mis on seotud: kinnisasja, ettevõtte või äriühingu aktsiate või osade ostu või müügiga; kliendi raha, väärtpaberite või muu vara haldamisega; makse-, hoiu- või väärtpaberikontode avamise või haldamisega; äriühingu asutamiseks, tegevuseks või juhtimiseks vajalike vahendite hankimisega; usaldushalduse, äriühingu, sihtasutuse või muu juriidilise isiku staatust mitteomava isikute ühenduse asutamise, tegevuse või juhtimisega.
Samuti teostab Rahapesu Andmebüroo järelevalvet rahvusvahelise sanktsiooni seaduses (RSanS) nimetatud erikohustustega isikute üle.
1) finantseerimisasutus RahaPTS tähenduses, välja arvatud Euroopa Keskpank ja Euroopa Majanduspiirkonna lepinguriikide keskpangad;
2) virtuaalvääringu teenuse pakkuja RahaPTS tähenduses;
3) hasartmängu, välja arvatud kaubanduslik loterii, korraldaja rahapesu ja terrorismi rahastamise tõkestamise seaduse (edaspidi RahaPTS) tähenduses;
4) kinnisasja ostu ja müügi vahendaja RahaPTS tähenduses;
5) väärismetalli, väärismetalltoodete, välja arvatud tootmise, teaduse ja meditsiini vajadusteks kasutatavad väärismetallid ja väärismetalltooted, või vääriskivide kokkuostu või hulgimüügiga tegelev isik RahaPTS tähenduses;
6) vandeaudiitor audiitorteenuse osutamisel ja raamatupidamisteenuse pakkuja RahaPTS tähenduses;
7) raamatupidamise või maksustamise valdkonnas nõustamisteenuse pakkuja RahaPTS tähenduses;
8) usaldushalduse ja äriühingu teenuse pakkuja RahaPTS tähenduses;
9) notar, advokaat, kohtutäitur, pankrotihaldur, ajutine pankrotihaldur ja muu õigusteenuse osutaja majandus-, kutse- või ametitegevuses, kui ta tegutseb finants- või kinnisvaratehingus oma kliendi eest ja nimel RahaPTS tähenduses.
Järelevalvega seotud asjaolud ja toimingud on eelkõige reguleeritud RahaPTS-is, RSanS-is, majandustegevuse seadustiku üldosa seaduses (MSÜS) ja haldusmenetluseseaduses (HMS).
Läbiviidavad järelevalvemenetlused võivad olla:
- plaanilised (riskipõhine järelevalve);
- plaanivälised (järelevalve alustamiseks on mingi ajend).
Rahapesu Andmebüroo alustab järelevalvemenetlusi etteteatamisega (teavitus, ettekirjutus, e-kirja teel teavitus järelevalve subjektile) kui ka etteteatamata kujul.
Järelevalvemenetlust teostatakse (RahaPTS § 66):
- kaugkontrollina (off-site);
- kohapealse kontrollina (on-site).
Kohapealse kontrolli (RahaPTS § 66) käigus on Rahapesu Andmebürool õigus:
- kontrollida kohustatud isikute asu- või tegevuskohta;
- piiranguteta uurida vajalikke dokumente ja andmekandjaid, teha nendest väljavõtteid, ärakirju ja koopiaid, saada kohustatud isikult nende kohta selgitusi;
- jälgida tööprotsesse;
- saada suulisi ja kirjalikke selgitusi kontrollitavalt kohustatud isikult ning tema juhtorgani liikmetelt ja töötajatelt.
Kohapealse kontrolli teostamisel on RAB-il õigus kontrolli käigus küsitleda ka kontrollitavat, tema kliente ja partnereid. Kohapealse kontrolli lõpus koostatakse kontrolli tulemuste kohta protokoll, mida tutvustatakse seaduse ettenähtud korras kontrollitavale.
Kaugkontrolli käigus küsib Rahapesu Andmebüroo selgitusi ja dokumente ilma kohapealset kontrolli läbi viimata. Järelevalve käigus võib Rahapesu Andmebüroo samuti teha ettekirjutusi.
Rahapesu Andmebüroo viib järelevalvemenetlusi läbi täiskontrollina (kontrollitakse kõiki RahaPTS-is ja RSanS-is sätestatud kohustusi) või seaduses sätestatud spetsiifilise kohustuse kontrollina (näiteks hoolsusmeetmete või teatamiskohustuse kontrollimine jne).
Järelevalvete käigus on peamiselt kontrollitav järgnev:
- organisatsiooni ülesehitus;
- riskiisu, riskihinnang, riskijuhtimissüsteem (RahaPTS ja RSanS);
- protseduurireeglid, sisekontrollieeskirjad, sh nende vastavus ettevõtte reaalsele tegevusele (RahaPTS ja RSanS);
- hoolsusmeetmed ja nende rakendamine;
- teatamiskohustus;
- koolitused;
- andmete registreerimine ja säilitamine;
- rahvusvahelised sanktsioonid (finantssanktsiooni kohaldamise ja finantssanktsiooni subjekti tuvastamise võimekust).
Täpsema ülevaate eelnimetatud teemadest leiab Rahapesu Andmebüroo kodulehelt juhendite rubriigist.
Kindlasti soovitame tutvuda mais 2022 avaldatud kokkuvõtva juhendiga „Rahapesu ja terrorismi rahastamise riskide juhtimine ja hoolsusmeetmete kohaldamine RAB-i järelevalvatavatele kohustatud isikutele“.
Kohustatud isiku klientide kohta andmete küsimine ja saamine on vajalik selleks, et hinnata järelevalve läbiviimise käigus RahaPTS-is ja RSanS-is sätestatud nõuete täitmist. Klientide kohta andmete küsimine on oluline osa turuosalisega seotud rahapesu ja terrorismi rahastamise riskide hindamisest, arvestades, et rahapesu ja terrorismi rahastamise risk ei seondu vaid osutavate teenuste mahtudega.
Isikuandmete töötlemine on vajalik RahaPTS-ist ja RSanS-ist tulenevate ülesannete täitmiseks. Euroopa Parlamendi ja Nõukogu määruse (EL) 2016/679 (isikuandmete kaitse üldmäärus) artikli 6 punkti 1 e) kohaselt on isikuandmete töötlemine seaduslik juhtudel, kus isikuandmete töötlemine on vajalik avalikes huvides oleva ülesande täitmiseks või vastutava töötleja avaliku võimu teostamiseks. Euroopa Parlamendi ja Nõukogu direktiivi (EL) 2015/489 kohaselt peavad võitlust rahapesu ja terrorismi rahastamise vastu oluliseks avalikuks huviks kõik liikmesriigid. Rahapesu Andmebüroo ülesanded on sätestatud RahaPTS § 54-is. RahaPTS § 54 lõike 1 punkti 4 kohaselt peab Rahapesu Andmebüroo teostama riiklikku järelevalvet kohustatud isikute tegevuse üle. Rahvusvaheliste standardite kohaselt peab järelevalve olema riskipõhine ning riskipõhise järelevalve teostamiseks peab järelevalveasutus olema igakülgselt kursis turuosalistega seotud riskide olemuse ja suurusega.
Rahapesu Andmebüroo koostab kontrollimise tulemuste kohta kontrolli akti (RahaPTS § 68).
Aktis peavad sisalduma järgmised andmed:
1) kontrolltoimingu nimetus;
2) akti koostaja ametinimetus ning tema ees- ja perekonnanimi;
3) akti koostamise koht ja kuupäev;
4) viide kontrollimise aluseks olnud sättele;
5) kontrollimise juures viibinud kontrollitava esindaja või hoone või ruumi valdaja esindaja ees- ja perekonnanimi ning ametinimetus;
6) kontrollimise juures viibinud muu isiku ees- ja perekonnanimi ning ametinimetus;
7) kontrollimise algus- ja lõpuaeg ning tingimused;
8) kontrollimise käik ja tulemused vajaliku üksikasjalikkusega.
Kohapealse kontrolliga analoogselt on kaugkontrolli teostamisel kontrollijal õigus saada ülal nimetatud informatsiooni. Kontrolli tulemuste kohta tuleb analoogselt kohapealse kontrolliga koostada protokoll ning see toimetada kontrollitavale isikule. Kaugkontrolli käigus tutvustatakse isikut tema õiguste ning kohustustega õiguste ja kohustuste väljavõttega, millest arusaamist isik kinnitab oma allkirjaga.
Kontrolli aktile kirjutab alla selle koostaja. Akt jääb haldusjärelevalveasutusele ja selle koopia jääb kontrollitud isikule või tema esindajale.
Kontrollitaval on õigus seitsme päeva jooksul akti kättesaamisest arvates esitada kirjalikke selgitusi.
Järelevalve käigus tuvastatud puuduste korral on Rahapesu Andmebürool õigus teha ettekirjutusi, määrata sunniraha, peatada ettevõtte tegevus. Lisaks järelevalve käigus oluliste puuduste/rikkumiste tuvastamisele (sh nende mittekõrvaldamisel ettekirjutustega antud tähtaja jooksul) võib järgneda ka tegevusloa kehtetuks tunnistamine.
Kui järelevalve käigus tuvastatud olulised rikkumised annavad aluse väärteo koosseisuks, on õigus alustada ka väärteomenetlust. Kui väärteomenetluse käigus leitakse kuriteo tunnused, lõpetab RAB väärteomenetluse ja saadab materjalid kriminaalmenetluse alustamiseks uurimisasutusele.
Rahapesu Andmebüroo poolt tehtud sunniraha tasumise korraldused ning väärteolahendid.
Kontrollitav, kes leiab, et haldusaktiga või kontrolli käigus on rikutud tema õigusi või piiratud tema vabadusi, võib esitada kaebuse halduskohtule. See vaadatakse läbi haldusmenetluse seaduses sätestatud korras.
Kui kontrollimenetluse käigus rikutakse kontrollitava õigusi, võib isik nõuda kohtult toimingu ära jätmist või lõpetamist ning toimingu tagajärgede kõrvaldamist ja kahju hüvitamist vastavalt riigivastutuse seadusele ning pöörduda selleks halduskohtusse halduskohtumenetluse seadustikus ettenähtud korras.
AMLA tegevus ja mõju kohustatud isikutele
Euroopa Liidu rahapesu ja terrorismi rahastamise tõkestamise ameti (AMLA) tegevus ja regulatiivsed instrumendid võivad mõjutada Eestis tegutsevaid kohustatud isikuid. Euroopa Parlamendi ja nõukogu määrus (EL) 2024/1624 (AMLR)1 kehtestab tulevikus Euroopa Liidus vahetult kohaldatavad rahapesu ja terrorismi rahastamise tõkestamise nõuded, millest kohustatud isikud peavad oma tegevuses lähtuma.
AMLA töötab oma volituste piires välja regulatiivsete tehniliste standardite (RTS) ja rakenduslike tehniliste standardite (ITS) eelnõusid ning annab välja suuniseid (guidelines) ja soovitusi (recommendations).2 Need instrumendid erinevad oma õigusliku mõju poolest. Komisjoni poolt vastu võetud RTS-id ja ITS-id on siduvad ning kohaldatavad vastavalt Euroopa Liidu õigusaktides sätestatud korrale. Suunised ja soovitused ei ole üldjuhul õiguslikult siduvad, kuid need kujundavad järelevalvepraktikat ning kirjeldavad AMLA ja pädevate asutuste ootusi nõuete rakendamisele. AMLA regulatiivsed instrumendid aitavad täpsustada, kuidas Euroopa Liidu AML/CFT nõudeid praktikas rakendada.
AMLA on Euroopa Liidu amet, mis loodi 2024. aastal AML/CFT nõuete ühetaolisema rakendamise, järelevalvepraktika ühtlustamise ning liikmesriikide pädevate asutuste koostöö tugevdamise eesmärgil. AMLA peamised tegevussuunad on valitud finantssektori kohustatud isikute otsene järelevalve, regulatiivsete instrumentide väljatöötamine ning riiklike järelevalveasutuste ja rahapesu andmebüroode koostöö toetamine.
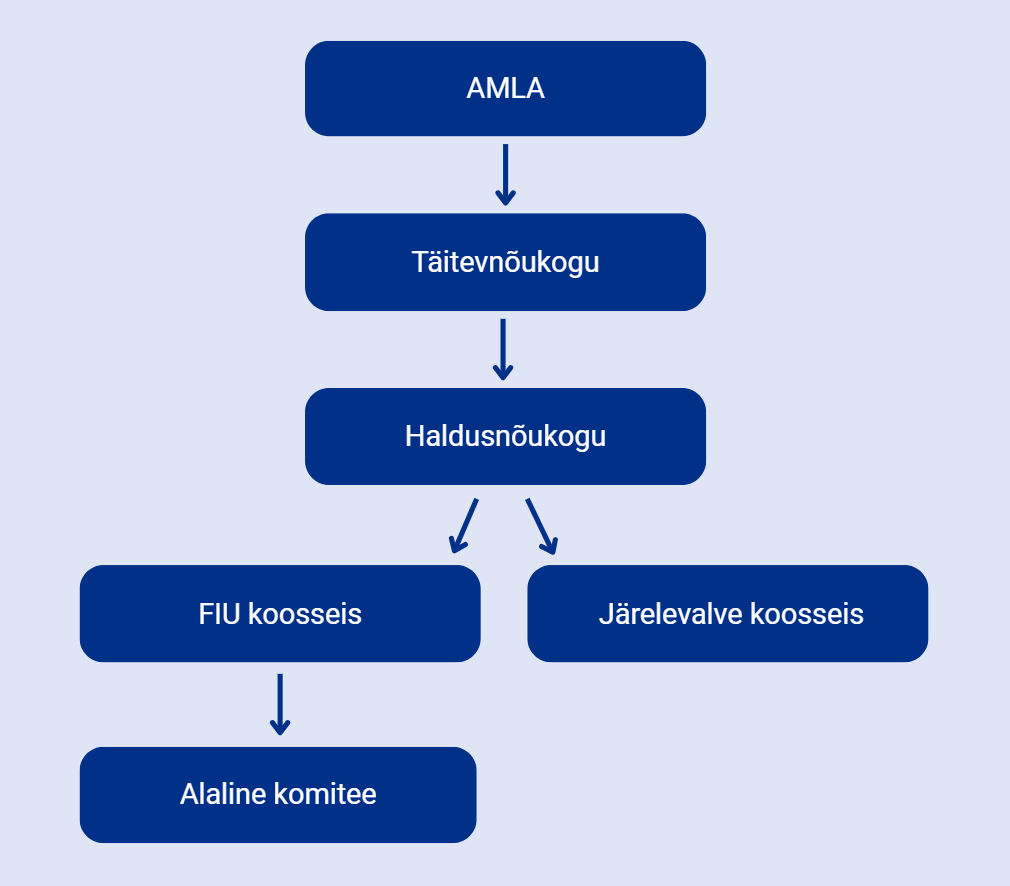
AMLA ülesehitus.
Täitevnõukogu (Executive Board) vastutab ameti igapäevase juhtimise ja haldamise eest ning valmistab ette haldusnõukogu otsuseid.
Haldusnõukogu (General Board) on ameti peamine otsustus- ja koordineerimisorgan, kuhu kuuluvad kõigi EL-i liikmesriikide pädevate asutuste esindajad. AMLA haldusnõukogu töötab kahes koosseisus:
1. FIU koosseis (FIU Composition e rahapesu andmebüroode koosseis) keskendub rahapesu andmebüroode vahelisele koostööle, piiriülese infovahetuse parandamisele, ühistele analüüsidele, parimatele praktikatele jms.
- Alaline komitee (Standing Committee) kuulub FIU koosseisu alla ja toetab seda ülesannete täitmisel ning aitab kujundada AMLA finantsluure valdkonna tegevussuundi. Komitee teeb tihedat koostööd Euroopa Liidu liikmesriikide rahapesu andmebüroodega ja rahvuslike delegaatidega, et toetada ühtse Euroopa rahapesu ja terrorismi rahastamise tõkestamise süsteemi arengut. Alalisel komiteel pole otsustusõigust, otsuseid langetab haldusnõukogu.
2. Järelevalve koosseis (Supervisory Composition e SUP koosseis) tegeleb eelkõige rahapesu ja terrorismi rahastamise tõkestamise järelevalvesüsteemiga, suunates liikmesriikide järelevalveasutuste tööd ning toetades ühtse järelevalvekultuuri kujundamist Euroopa Liidus. Järelevalve koosseis võtab vastu ka järelevalvega seotud juhendeid, soovitusi ja tehnilisi standardeid.
Rahapesu Andmebüroo osalus AMLA töös
AMLA roll Euroopa rahapesu tõkestamise süsteemis on kasvav ning ka Rahapesu Andmebüroo panustab ameti töösse mitmel tasandil.
- Rahapesu Andmebüroo juht Matis Mäeker kuulub AMLA haldusnõukogusse, kus kujundatakse ameti strateegilisi suundi. Mäeker tegutseb ka FIU koosseisu alalise komitee kaasesimehena, kuhu ta valiti 27 liikmesriigi esindajate poolt.
- Alates 2026. aasta kevadest on Eesti riiklik delegaat Rahapesu Andmebüroost Markko Kard, kelle ülesandeks on toetada AMLA protsesse ja panustada vastastikusesse koostöösse.
- Teenistujad osalevad erinevates AMLA töögruppides vastavalt oma pädevusele. Nii aitab Rahapesu Andmebüroo kaasa Euroopa rahapesu ja terrorismi rahastamise vastase võitluse süsteemi arendamisele ning liikmesriikide vahelise koostöö tugevdamisele.
Alates 2028. aastast hakkab AMLA tegema otsest järelevalvet ainult valitud piiriüleselt tegutsevate kõrgema riskiga finantssektori kohustatud isikute ja kontsernide üle. Teiste finantssektori kohustatud isikute üle teevad jätkuvalt järelevalvet liikmesriikide pädevad asutused.4
Erandjuhtudel võib AMLA õigusaktis sätestatud tingimustel võtta otsese järelevalve alla ka finantssektori kohustatud isiku, keda ei ole valitud AMLA korralise valikumenetluse alusel.5
AMLA ei tee otsest järelevalvet finantssektoriväliste kohustatud isikute üle. Seda teevad jätkuvalt liikmesriikide pädevad asutused, kuid AMLA tegevus võib mõjutada nende järelevalvepraktikat ja kohustatud isikutele esitatavaid ootusi.6
Eestis suhtleb kohustatud isik üldjuhul jätkuvalt asjaomase pädeva asutusega. Kahtlaste tehingute ja tegevuse teated esitatakse endiselt Rahapesu Andmebüroole.7
Enamikku Eesti kohustatud isikuid mõjutab AMLA eelkõige regulatiivsete instrumentide ja ühtlustuva järelevalvepraktika kaudu. AMLA töötab talle antud volituste piires välja regulatiivsete ja rakenduslike tehniliste standardite eelnõusid ning annab välja suuniseid ja soovitusi. Need instrumendid aitavad täpsustada, kuidas Euroopa Liidu AML/CFT nõudeid praktikas rakendada.8
AMLA poolt juba avalikustatud või konsultatsioonile esitatud regulatiivsed instrumendid puudutavad muu hulgas ettevõtteülese riskihinnangu koostamist, kliendi suhtes rakendatavaid hoolsusmeetmeid, ärisuhte pidevat seiret, seotud tehingute tuvastamise kriteeriume, kontsernisiseseid AML/CFT kontrollimeetmeid, kahtlaste tehingute ja tegevuse teadete esitamiseks kasutatavaid vorminguid ning pädevate asutuste ja rahapesu andmebüroode vahelist teabevahetust. Avalikele konsultatsioonidele on muu hulgas esitatud eelnõud ettevõtteülese riskihinnangu suuniste, kliendi suhtes kohaldatavate hoolsusmeetmete RTS-i, ärisuhte pideva seire suuniste, seotud tehingute tuvastamise RTS-i ning kahtlustest teatamise vorminguid käsitlevate ITS-ide kohta.9 Seetõttu võivad täpsustuda ka ootused kliendi- ja tehinguandmete kvaliteedile ning riski- ja hoolsusotsuste põhjendamisele ja dokumenteerimisele.
AMLA regulatiivsed instrumendid on erinevates menetlusstaadiumites. Avalikule konsultatsioonile esitatud kavand võib menetluse käigus muutuda ja seda ei käsitleta enne lõplikku vastuvõtmist kehtiva nõudena.10 Samas võimaldab kavandiga aegsasti tutvumine hinnata selle võimalikku mõju ning kavandada vajalikud muudatused piisava ajavaruga.11
AMLA tegevuse ja avalikustatud regulatiivsete instrumentide eelnõudega arvestamiseks on kohustatud isikul soovitatav:
- määrata vastutav isik või üksus, kes jälgib AMLA regulatiivsete instrumentide ja avalike konsultatsioonide arengut;
- hinnata, kas avalikustatud või kavandatavad AMLA tehnilised standardid, suunised ja soovitused mõjutavad organisatsiooni riskijuhtimise, klienditundmise või seireprotsesse;
- analüüsida, kas AMLA konsultatsioonile esitatud riskihinnangut, kliendi suhtes rakendatavaid hoolsusmeetmeid või pidevat seiret käsitlevad dokumendid eeldavad muudatusi sise-eeskirjades või kontrollimeetmetes;
- jälgida AMLA avalikke konsultatsioone ja muid teateid, et hinnata tulevaste muudatuste mõju võimalikult varases etapis;
- kavandada vajadusel muudatused infosüsteemides, andmekogumises või aruandlusprotsessides, kui AMLA eelnõud näevad ette täiendavaid andmenõudeid või standardiseeritud vorminguid;
- ajakohastada vajadusel koolitusprogramme ja tööjuhendeid pärast asjakohaste AMLA instrumentide lõplikku vastuvõtmist;
- osaleda võimalusel AMLA avalikes konsultatsioonides otse või erialaliitude kaudu.
1 Euroopa Parlamendi ja nõukogu määrus (EL) 2024/1624, Määrus - 2024/1624.
2 Määruse (EL) 2024/1620 artiklid 49, 53–55; AMLA, „Regulatory Instruments“, L_202401620ET.000101.fmx.xml.
3 Euroopa Parlamendi ja nõukogu 31. mai 2024. aasta määrus (EL) 2024/1620, millega asutatakse Rahapesu ja Terrorismi Rahastamise Tõkestamise Amet ning muudetakse määruseid (EL) nr 1093/2010, (EL) nr 1094/2010 ja (EL) nr 1095/2010, põhjendused 2–5 ning artikli 5 lõiked 2–5; AMLA, „About AMLA“.
4 Määruse (EL) 2024/1620 artiklid 12 ja 13; AMLA, „About AMLA“.
5 Määruse (EL) 2024/1620 artikkel 14 ning artikli 32 lõiked 5–9
6 Määruse (EL) 2024/1620 artikli 5 lõige 4 ning artiklid 35–38.
7 RahaPTS § 49 ning §-d 54 ja 64.
8 Määruse (EL) 2024/1620 artikli 6 lõige 4 ning artiklid 49, 53 ja 54.
9 Vt AMLA regulatiivsete instrumentide ülevaade.
10 Vt AMLA avalikud konsultatsioonid.
11 Vt AMLA regulatiivsete instrumentide ülevaade.
Viimati uuendatud 11.09.2026
